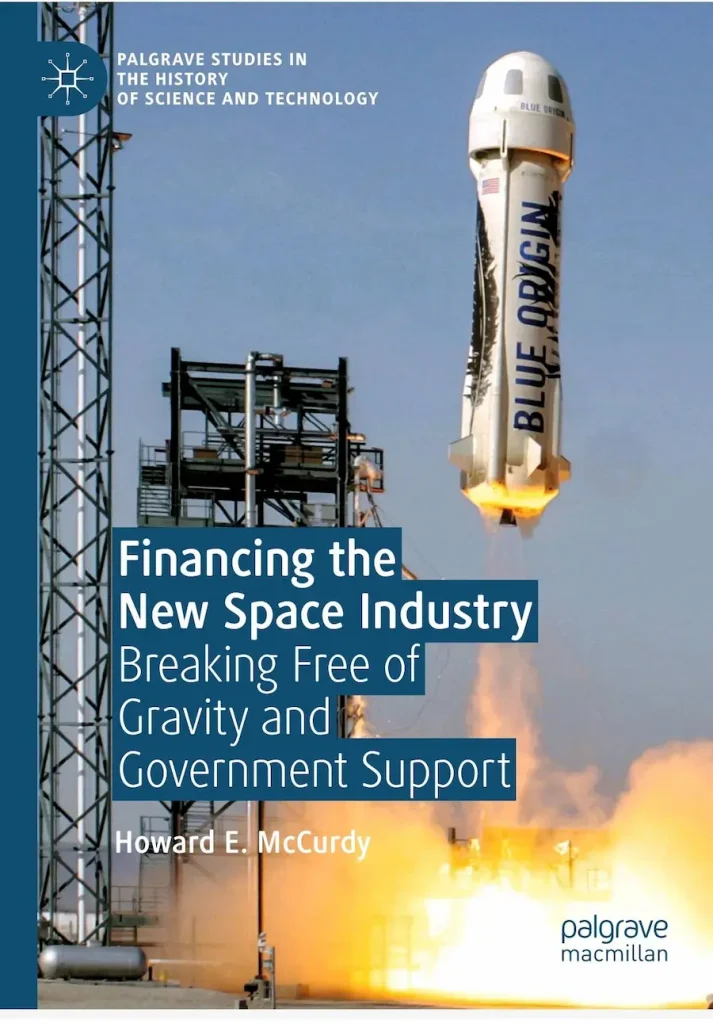
چکیدهای از کتاب «تامین مالی صنعت فضایی نوین؛ عبور از محدودیتهای گرانش و وابستگی به حمایت دولت»
عرضه اولیه سهام شرکت SpaceX، بار دیگر توجه فعالان مالی و اقتصادی را به چالش تامین مالی صنایع فناورانه و سرمایهبر جلب کرد، صنایعی که توسعه آنها به مدلهای پیچیده تامین سرمایه و تعامل میان بخش خصوصی و دولت نیاز دارد.
به همین بهانه، در این یادداشت به سراغ کتاب «تامین مالی صنعت فضایی نوین؛ رهایی از جاذبه و حمایت دولت» (Financing the New Space Industry: Breaking Free of Gravity and Government Support)، اثر هاوارد ای. مککردی، رفته و مهمترین ایدهها و استدلالهای آن را مورد بررسی قرار دادیم. این اثر با نگاهی اقتصادی و نهادی، مسیر شکلگیری صنعت «فضای نوین» را بررسی میکند. مککردی با تحلیل تجربه شرکتهایی مانند اسپیسایکس (SpaceX)، بلو اوریجین (Blue Origin)، ویرجین گلکتیک (Virgin Galactic) و اوربیتال ساینسز (Orbital Sciences) نشان میدهد توسعه فناوریهای فضایی چگونه در تعامل میان سرمایه خصوصی، حمایتهای دولتی، مشوقهای نوآوری و انگیزههای کارآفرینانه شکل گرفته است. در ادامه، خلاصهای از این اثر برای علاقهمندان به اقتصاد نوآوری، مالیه فناوری و سازوکارهای تامین مالی صنایع سرمایهبر و نوظهور ارائه میشود.
روایت تامین مالی صنعت فضایی نوین/ خلاصهای از کتاب مککردی
مککردی، نویسنده کتاب، روایت خود را با ورود جفری پی. بزوس به صنعت فضایی و تاسیس شرکت بلو اوریجین (Blue Origin) در سال ۲۰۰۰ آغاز میکند. بزوس این شرکت را با استفاده از سرمایه حاصل از موفقیت آمازون (Amazon) و با هدف توسعه سفرهای فضایی خصوصی راهاندازی کرد. این اقدام در بستر جنبش فضای نو (New Space) شکل گرفت، جریانی که با تاکید بر سرمایهگذاری خصوصی، نوآوری فناورانه و کاهش وابستگی صنعت فضایی به دولتها، مسیر جدیدی را برای تجاریسازی فضا دنبال میکرد.
منتقدان معتقد بودند ساختارهایی دولتی مانند ناسا به دلیل محافظهکاری، ریسکگریزی و بوروکراسی فزاینده، توانایی لازم برای پیشبرد سریع اهداف بلندپروازانه فضایی را ندارند. به همین منظور، تحقق چشماندازهایی مانند حضور پایدار انسان در فضا، نیازمند مشارکت کارآفرینان بخش خصوصی و شکلگیری مدلهای جدید کسبوکار بود.
تجربه بلو اوریجین دو پرسش اساسی را مطرح کرد:
- آیا شرکتهای خصوصی میتوانند بدون اتکا به منابع گسترده دولتی، سرمایه لازم برای توسعه فعالیتهای فضایی را تامین کنند؟
- در صورت تامین سرمایه اولیه، این شرکتها تا چه اندازه همچنان به حمایت دولت وابسته خواهند بود؟
جنبش «فضای نو» در پاسخ به این چالشها بر این باور بود که شرکتهای خصوصی میتوانند با ایجاد مشارکتهای متنوع و توسعه بازارهای جدید، مسیر مستقلتری را دنبال کنند و از همین رو، تجاریسازی فضا به یکی از اهداف اصلی این جنبش تبدیل شد. دولت آمریکا نیز از سال ۲۰۰۶ با حمایت مالی و قراردادهای خدماتی ناسا، توسعه فضاپیماهای تجاری را تقویت کرد، هرچند شرط اصلی این برنامهها، مشارکت سرمایه خصوصی و توانایی شرکتهای متقاضی در جذب منابع مالی خارج از دولت بود.
تجاریسازی فعالیتهای فضایی از دهههای نخست عصر فضا در سیاستهای آمریکا مورد توجه قرار گرفت و با قوانینی مانند قانون ماهوارههای مخابراتی ۱۹۶۲ و سیاستهای حمایتی بعدی از نقش بخش خصوصی ادامه یافت. در دهه ۱۹۹۰ نیز این رویکرد با هدف واگذاری بخشی از فعالیتهای فضایی به شرکتها تقویت شد تا ناسا بتواند منابع خود را بر ماموریتهای بلندپروازانهتر متمرکز کند. حامیان این رویکرد معتقد بودند مشارکت بخش خصوصی با ایجاد رقابت، نوآوری و تامین بخشی از سرمایه موردنیاز، میتواند توسعه فناوریهای فضایی را تسریع و هزینهها را کاهش دهد. این دیدگاه به شکلگیری جنبش «فضای نو» کمک کرد.
در ادامه نویسنده کتاب بررسی کرد که آثاری مانند نوشتههای رابرت هاینلاین و فیلمهایی چون ادیسه فضایی، پیش از شکلگیری جنبش «فضای نو»، امکان حضور شرکتهای خصوصی و کارآفرینان در توسعه فضا را مطرح کرده بودند، هرچند برخی آثار نسبت به پیامدهای اقتصادی و اخلاقی فعالیت شرکتهای بزرگ در فضا هشدار میدادند. این روایتهای تخیلی بر پیشگامان واقعی صنعت فضایی اثر گذاشتند.
در ادامه، مککردی تجربه پنج شرکت Blue Origin، SpaceX، Virgin Galactic، Orbital Sciences و Boeing را در مسیر جذب سرمایه و تجاریسازی سفرهای فضایی بررسی میکند و برای درک بهتر نقش حمایتهای بیرونی در پروژههای بزرگ، نمونههای تاریخی مانند ساخت نخستین راهآهن سراسری آمریکا و توسعه هواپیمای بوئینگ ۷۰۷ را نیز مرور میکند. این بررسیها نشان میدهد پروژههای پرریسک و سرمایهبر، حتی در بخش خصوصی، معمولا برای دستیابی به موفقیت به ترکیبی از سرمایه، نوآوری و حمایت نهادهای مختلف نیاز دارند.
تجربه راهاندازی نخستین راهآهن سراسری آمریکا و توسعه شرکت هواپیماسازی بوئینگ
مککردی در ادامه، با بررسی تجربه تامین مالی نخستین راهآهن سراسری آمریکا، نشان میدهد که چرا دولت فدرال، با وجود توانایی مالی، اجرای مستقیم این پروژه را بر عهده نگرفت. به اعتقاد او، دولت معتقد بود ساخت و بهرهبرداری از پروژههای درآمدزا باید به بخش خصوصی سپرده شود و نقش دولت، کاهش ریسک و ایجاد شرایط لازم برای جذب سرمایه باشد. در آن زمان، سفر به سواحل غربی آمریکا ماهها طول میکشید و احداث راهآهن سراسری میتوانست این زمان را به چند روز کاهش دهد، اما ریسک بالا و حجم عظیم سرمایه موردنیاز باعث میشد هیچ سرمایهگذار خصوصی بهتنهایی حاضر به اجرای چنین طرحی نباشد.
مککردی توضیح میدهد که تئودور جودا (مهندس راهآهن و یکی از مهمترین چهرههای شکلگیری نخستین راهآهن سراسری آمریکا) پس از بررسی مسیر، با همراهی لیلند استنفورد (Leland Stanford)، کالیس پی. هانتینگتون (Collis P. Huntington)، مارک هاپکینز (Mark Hopkins) و چارلز کراکر (Charles Crocker) شرکت سنترال پسیفیک ریلرود (Central Pacific Railroad) را تاسیس کرد تا ساخت بخش غربی راهآهن را بر عهده بگیرد. بااینحال، سرمایه این گروه برای اجرای پروژه کافی نبود و همین موضوع ضرورت مشارکت دولت را آشکار کرد.
به گفته مککردی، دولت بهجای تامین کامل منابع مالی، سیاست «به اندازه لازم و فقط به همان اندازه» را در پیش گرفت. با تصویب قانون راهآهن اقیانوس آرام (Pacific Railroad Act)، دولت از طریق واگذاری اراضی، انتشار اوراق قرضه دولتی و ایجاد پشتوانههای حقوقی، بخشی از ریسک سرمایهگذاری را کاهش داد، اما شرکت همچنان باید بخش عمده منابع مالی را از بازار تامین میکرد. سنترال پسیفیک ریلرود (Central Pacific Railroad) نیز با استفاده از ترکیبی از انتشار سهام، اوراق قرضه شرکتی، وام، درآمدهای عملیاتی، فروش زمینهای واگذارشده و اعتبار شخصی مدیران، سرمایه موردنیاز پروژه را فراهم کرد. مککردی این شیوه را نخستین نمونه موفق استفاده نظاممند از مشارکت دولت و بخش خصوصی در اجرای پروژههای بزرگ زیرساختی میداند.
او در ادامه نشان میدهد که این مدل، در کنار موفقیت اقتصادی، پیامدهایی نیز به همراه داشت. حمایتهای دولتی زمینه شکلگیری موقعیت انحصاری برای سنترال پسیفیک ریلرود (Central Pacific Railroad) و افزایش چشمگیر ثروت چهار بنیانگذار آن را فراهم کرد. به باور مککردی، این تجربه نشان داد که حمایت دولت، اگرچه میتواند سرمایهگذاری خصوصی را ممکن سازد، اما ممکن است به تمرکز قدرت اقتصادی و شکلگیری منافع انحصاری نیز بینجامد.
مککردی سپس برای ارزیابی این تجربه به پژوهش لوید جی. مرسر (Lloyd J. Mercer) استناد میکند. مرسر با بررسی هفت خط راهآهن سراسری آمریکا نشان داد که حمایت دولت برای همه پروژهها اثر یکسانی نداشت. برخی خطوط، مانند سنترال پسیفیک (Central Pacific) و یونیون پسیفیک (Union Pacific)، حتی بدون حمایت دولت نیز از توجیه اقتصادی برخوردار بودند، اما در پروژههایی مانند نوردرن پسیفیک (Northern Pacific) و کانادین پسیفیک (Canadian Pacific)، این حمایتها نقش تعیینکنندهای در سودآور شدن سرمایهگذاری داشت. در مقابل، طرحهایی مانند تگزاس اند پسیفیک (Texas and Pacific) و سانتا فه (Santa Fe) حتی با وجود حمایتهای دولتی نیز به بازده مطلوب نرسیدند. مککردی از این یافتهها نتیجه میگیرد که حمایت دولت میتواند ریسک سرمایهگذاری را کاهش دهد، اما تضمینکننده موفقیت همه پروژهها نیست.
در ادامه، مککردی همین منطق را در صنعت هوانوردی دنبال میکند و توسعه بوئینگ ۷۰۷ (Boeing 707) را نمونهای از ترکیب سرمایهگذاری خصوصی و حمایت دولت میداند. او توضیح میدهد که هزینههای سنگین توسعه، ریسک فنی و نامشخص بودن تقاضای بازار، اجرای این پروژه را بسیار پرریسک کرده بود. بااینحال، بوئینگ با توسعه همزمان نمونه تجاری و نظامی هواپیما و دریافت سفارش هواپیمای سوخترسان کیسی-۱۳۵ (KC-135 Stratotanker) از وزارت دفاع آمریکا (U.S. Department of Defense) توانست بخش مهمی از ریسک مالی پروژه را کاهش دهد و مسیر موفقیت تجاری بوئینگ ۷۰۷ را هموار سازد.
مککردی تاکید میکند که وجه مشترک تجربه راهآهن سراسری و بوئینگ ۷۰۷، نقش دولت بهعنوان تسهیلگر و نه مجری، است. به باور او، دولت با ابزارهایی مانند واگذاری دارایی، تضمین مالی، ایجاد تقاضای اولیه و حمایت حقوقی، میتواند زمینه جذب سرمایه خصوصی و اجرای پروژههای بزرگ را فراهم کند. همین الگو بعدها در توسعه صنعت هوانوردی، پروژههای فناورانه و در نهایت مشارکتهای عمومی ـ خصوصی در صنعت فضایی به یکی از مهمترین مدلهای تامین مالی تبدیل شد.
پنج الگوی تامین مالی در صنعت فضایی
مککردی پنج شرکت هوافضایی را معرفی میکند که هرکدام نماینده یک الگوی متفاوت برای تامین مالی و توسعه پروازهای فضایی تجاری هستند. این نمونهها در مجموع، روشهای مختلفی را نشان میدهند که شرکتهای خصوصی برای مدیریت ریسک، جذب سرمایه و توسعه فناوریهای فضایی به کار گرفتهاند.
-
شرکت بوئینگ (Boeing Company)
مککردی، تجربه بوئینگ (Boeing) را بهعنوان نمونهای از نقش دولت در کاهش ریسک پروژههای نوآورانه بررسی میکند. او در کتابش توضیح میدهد که بوئینگ با تکیه بر تجربه موفق توسعه بوئینگ ۷۰۷ (Boeing 707)، تلاش کرد همین الگو را در ساخت فضاپیمای سیاستی-۱۰۰ استارلاینر (۱۰۰CST- Starliner) نیز به کار گیرد. به گفته مککردی، توسعه استارلاینر به سرمایهگذاری بسیار سنگینی نیاز داشت، در حالی که بازار حملونقل فضایی تجاری هنوز شکل نگرفته بود و مشخص نبود مشتریان کافی برای آن وجود داشته باشند. به همین دلیل، بوئینگ بهتنهایی حاضر به پذیرش تمام ریسک پروژه نبود.
پس از پایان برنامه شاتل فضایی، ناسا (NASA) برای کاهش وابستگی به سایوز (Soyuz) روسیه، از شرکتهای خصوصی حمایت کرد. در این برنامه، بوئینگ (Boeing) و اسپیسایکس (SpaceX) بهعنوان دو پیمانکار اصلی انتخاب شدند و ناسا با تامین بخش بزرگی از هزینههای توسعه و تضمین خرید خدمات، ریسک سرمایهگذاری را به میزان قابلتوجهی کاهش داد. مککردی معتقد است این حمایتها باعث شد پروژه استارلاینر برای بوئینگ از نظر اقتصادی توجیهپذیر شود. افزون بر این، شرکت امیدوار بود با توسعه ایستگاههای فضایی خصوصی، مانند طرحهای بیگلو ایروسپیس (Bigelow Aerospace)، بازارهای جدیدی برای حملونقل فضایی انسان ایجاد شود.
-
(SpaceX) اسپیسایکس
مککردی در ادامه، تجربه اسپیسایکس (SpaceX) را بررسی میکند تا نشان دهد حمایت دولت چگونه میتواند رشد یک شرکت نوپا را تسریع کند. او توضیح میدهد که برخلاف بوئینگ (Boeing)، ایلان ماسک از ابتدا با محدودیت منابع مالی روبهرو بود و به همین دلیل، قراردادهای دولتی را نهتنها برای تامین هزینههای توسعه، بلکه برای جلب اعتماد سرمایهگذاران خصوصی به کار گرفت.
به گفته مککردی، ماسک در سال ۲۰۰۲ اسپیسایکس را با حدود ۱۰۰ میلیون دلار از سرمایه شخصی خود تأسیس کرد، اما این سرمایه برای توسعه موشک فالکون (Falcon) و فضاپیمای دراگون (Dragon) کافی نبود. در همین زمان، ناسا (NASA) با اجرای برنامه سیاوتیز (COTS) بخشی از هزینههای توسعه فناوری را تقبل کرد تا شرکتهای خصوصی بتوانند وارد بازار حملونقل فضایی شوند. اسپیسایکس نیز با دریافت این حمایتها، توسعه فناوری خود را ادامه داد و پس از موفقیت، قرارداد خدمات تجاری تامین محموله (Commercial Resupply Services – CRS) را برای انتقال محموله به ایستگاه فضایی بینالمللی به دست آورد.
مککردی تاکید میکند که ارزش اصلی این قراردادها تنها در منابع مالی آنها نبود، بلکه اعتبار حاصل از همکاری با ناسا باعث شد اسپیسایکس سرمایهگذاران خصوصی بیشتری جذب کند و ارزش شرکت بهسرعت افزایش یابد. در ادامه نیز این شرکت قرارداد انتقال فضانوردان ناسا را به دست آورد و به نخستین شرکت خصوصی تبدیل شد که هم ماموریت انتقال محموله و هم انتقال خدمه به ایستگاه فضایی بینالمللی را انجام میداد.
با این حال، مککردی تاکید میکند که حمایت دولت بهتنهایی موفقیت را تضمین نمیکند. او به شکست راکتپلین کیستلر (Rocketplane Kistler) اشاره میکند که با وجود دریافت حمایت ناسا، به دلیل ناتوانی در جذب سرمایه خصوصی و ایجاد بازار، از رقابت کنار رفت. از نگاه او، موفقیت اسپیسایکس حاصل ترکیب سرمایه شخصی ایلان ماسک، سرمایهگذاری خصوصی، قراردادهای دولتی و توانایی شرکت در تبدیل این حمایتها به اعتماد بازار بود.
-
بلو اوریجین (Blue Origin)
مککردی در ادامه، به نقش حامیان مالی نیکوکار در پیشرفت فناوریهای فضایی میپردازد و نشان میدهد که همه نوآوریهای بزرگ با سرمایه دولت یا سرمایهگذاران خصوصی انجام نشدهاند. او با اشاره به رابرت گادرد (Robert Goddard)، پیشگام فناوری موشکی، توضیح میدهد که بخش مهمی از تحقیقات او با کمکهای مالی دنیل گوگنهایم (Daniel Guggenheim) و بنیاد گوگنهایم ادامه پیدا کرد، حمایتهایی که به گادرد فرصت داد سالها روی ایدههای خود کار کند.
مککردی سپس این تجربه را با بلو اوریجین (Blue Origin) مقایسه میکند. به گفته او، جف بزوس (Jeff Bezos) این شرکت را در سال ۲۰۰۰ عمدتا با سرمایه شخصی خود راهاندازی کرد و برخلاف اسپیسایکس (SpaceX)، وابستگی زیادی به قراردادهای بزرگ دولتی نداشت. بزوس با فروش بخشی از سهام آمازون (Amazon)، هر سال سرمایه قابلتوجهی را صرف توسعه بلو اوریجین میکرد و فناوریهایی مانند موتور بیای-۴ (BE-4) و موشک نیوشپرد (New Shepard) را بهتدریج توسعه داد.
به اعتقاد مککردی، بزوس در بلو اوریجین هم نقش یک حامی مالی و هم یک کارآفرین را داشت. او بدون انتظار سود کوتاهمدت، ثروت شخصی خود را برای تحقق چشمانداز بلندمدت حضور انسان در فضا به کار گرفت و در عین حال تلاش کرد بازاری جدید برای سفرهای فضایی ایجاد کند. هرچند بلو اوریجین کمکهای محدودی از ناسا (NASA) دریافت کرد، اما رشد آن بیشتر بر سرمایه شخصی بزوس استوار بود.
مککردی بلو اوریجین و اسپیسایکس را با یکدیگر مقایسه میکند. به باور او، اسپیسایکس با تکیه بیشتر بر حمایتها و قراردادهای دولتی، سریعتر رشد کرد، در حالی که بلو اوریجین با اتکا به سرمایه شخصی بزوس، مسیر آرامتر اما مستقلتری را پیمود. او نتیجه میگیرد که هر دو روش میتوانند به پیشرفت صنعت فضایی کمک کنند و آنچه بیش از همه اهمیت دارد، وجود منابع مالی پایدار، نگاه بلندمدت و توانایی ایجاد یک بازار جدید است.
-
ویرجین گلکتیک (Virgin Galactic)
مککردی در ادامه، شکلگیری ویرجین گلکتیک (Virgin Galactic) را از دل رقابت جایزه ایکس انصاری (Ansari X Prize) بررسی میکند و نشان میدهد که چگونه یک جایزه نسبتا کوچک توانست سرمایههای خصوصی بزرگی را به صنعت فضایی جذب کند. او توضیح میدهد که هدف این رقابت، توسعه یک فضاپیمای خصوصی و قابل استفاده مجدد بود و شرکتکنندگان نیز اجازه استفاده از بودجه دولتی را نداشتند. پس از پیروزی اسپیسشیپوان (SpaceShipOne) در سال ۲۰۰۴، موفقیت آن به نمادی از توان بخش خصوصی در توسعه فناوریهای فضایی تبدیل شد.
مککردی تاکید میکند که نقش اصلی این جایزه، پرداخت ۱۰ میلیون دلار نبود، بلکه ایجاد انگیزه برای سرمایهگذاریهای بسیار بزرگتر بود. او نشان میدهد که پیتر دیاماندیس (Peter Diamandis) با حمایت انوشه انصاری (Anousheh Ansari) و سرمایهگذارانی مانند پل آلن (Paul Allen) توانست زمینه ورود سرمایههای خصوصی به این حوزه را فراهم کند. به باور او، سرمایهگذاران در پی کسب جایزه نبودند، بلکه آینده صنعت گردشگری و حملونقل فضایی را هدف گرفته بودند.
در ادامه، مککردی توضیح میدهد که موفقیت اسپیسشیپوان باعث شد ریچارد برانسون (Richard Branson) وارد این صنعت شود و با همکاری شرکت اسکیلد کامپوزیتس (Scaled Composites)، ویرجین گلکتیک (Virgin Galactic) را راهاندازی کند. این شرکت سرمایه موردنیاز خود را از چند مسیر، از جمله پیشفروش بلیت پروازهای فضایی، سرمایهگذاری شخصی برانسون و جذب سرمایه از شرکت آبار اینوستمنتس (Aabar Investments) تامین کرد، در حالی که حمایت مستقیم دولت از آن بسیار محدود بود.
مککردی نتیجه میگیرد که تجربه ویرجین گلکتیک نشان میدهد جوایز، سرمایهگذاران نیکوکار و کارآفرینان میتوانند سرمایه لازم برای شکلگیری بازارهای جدید را فراهم کنند. با این حال، تامین مالی بهتنهایی تضمینکننده موفقیت نیست و توسعه فناوریهای نوآورانه همچنان با ریسک، آزمون و شکستهای متعدد همراه خواهد بود.
-
شرکت اوربیتال ساینسز کورپوریشن (Orbital Sciences Corporation)
مککردی با بررسی تجربه شرکت Orbital Sciences نشان میدهد که حتی شرکتی که با هدف تجاریسازی صنعت فضا و کاهش وابستگی به دولت تاسیس شده بود، در نهایت نتوانست از قراردادهای دولتی بینیاز شود. این شرکت در سال ۱۹۸۲ توسط دیوید تامپسون، بروس فرگوسن و اسکات وبستر تاسیس شد و با توسعه موشک Pegasus و ورود به بازار ماهوارههای تجاری، تا پایان دهه ۱۹۹۰ به بیش از ۷۰۰ میلیون دلار درآمد سالانه رسید.
اما رکود بازار فضایی در اوایل دهه ۲۰۰۰ باعث شد شرکت دوباره به قراردادهای دولتی وابسته شود، بهگونهای که تا سال ۲۰۰۵ حدود ۸۲ درصد درآمد آن از دولت آمریکا تامین میشد. Orbital در برنامه انتقال محموله ناسا با توسعه موشک Antares و فضاپیمای Cygnus موفق بود و قرارداد ۱.۹ میلیارد دلاری انتقال محموله به ایستگاه فضایی را به دست آورد، اما در رقابت انتقال فضانوردان ناسا با طرح Prometheus شکست خورد و نتوانست وارد بازار پروازهای سرنشیندار شود.
در نهایت، Orbital پس از سه دهه فعالیت، ابتدا با ATK و سپس با Northrop Grumman ادغام شد و استقلال خود را از دست داد. مککردی نتیجه میگیرد که تجربه این شرکت نشان میدهد ایجاد یک شرکت فضایی کاملا مستقل و متکی بر بازار، حتی برای شرکتهای موفق نیز بسیار دشوار است و اغلب آنها برای رشد و بقا ناچارند از ترکیبی از سرمایه خصوصی و حمایتهای دولتی استفاده کنند.
دیدگاه: مفهوم ارزش عمومی
مک کردی در بخشی از کتاب مفهوم ارزش عمومی را مطرح میکند و توضیح میدهد که برخلاف شرکتها که معمولا سرمایهگذاریها را بر اساس بازده مالی (ROI) ارزیابی میکنند، دولتها و نیکوکاران برای حمایت از فناوریهای جدید به مفهوم گستردهتر ارزش عمومی توجه دارند. این یعنی منافعی فراتر از سود مستقیم، مانند پیشرفت علمی، امنیت ملی، رشد اقتصادی و جایگاه بینالمللی.
مککردی چهار معیار اصلی برای سنجش این ارزش معرفی میکند:
- هزینه فرصت: بررسی اینکه آیا منابع اختصاصیافته به یک پروژه میتوانستند در حوزه دیگری ارزش بیشتری ایجاد کنند. مانند بحث درباره هزینههای برنامه آپولو در مقایسه با منافع راهبردی آن برای آمریکا.
- اثربخشی هزینه: ارزیابی اینکه آیا یک فناوری میتواند هدفی مشخص را با هزینه کمتر از گزینههای جایگزین محقق کند، هرچند تجربه شاتل فضایی نشان داد برآوردهای اولیه همیشه در عمل تحقق نمییابند.
- تمایل به پرداخت: سنجش اینکه جامعه تا چه اندازه برای منافع غیرمادی مانند دستاوردهای علمی حاضر به پرداخت است. نمونه آن تلسکوپ هابل است.
- رشد اقتصادی: بررسی اینکه آیا حمایت دولتی میتواند بازاری جدید ایجاد کند یا فناوریهایی را توسعه دهد که بخش خصوصی به دلیل ریسک بالا قادر به تامین مالی آنها نیست.
در نهایت، مککردی نشان میدهد حمایت از پروژههای فضایی تنها بر مبنای سود مالی نیست، بلکه زمانی توجیهپذیر است که این فعالیتها بتوانند ارزش عمومی از طریق توسعه دانش، کاهش ریسک، ایجاد بازار و تقویت اقتصاد ایجاد کنند.
روشهای حمایت دولت
مککردی در ادامه تاکید میکند که حمایت دولت از شرکتهای فضایی تنها به پرداخت یارانه یا انعقاد قراردادهای دولتی محدود نیست. دولتها از مجموعهای از ابزارهای مالی، حقوقی و نهادی استفاده میکنند تا ریسک سرمایهگذاری را کاهش دهند، هزینه ورود به بازار را کم کنند و سرمایه خصوصی بیشتری را به سمت صنایع نوظهور هدایت کنند.
مهمترین این ابزارها عبارتاند از:
- مشوقها و کاهش هزینههای مالیاتی (Tax Expenditures)
- ارائه امکانات و زیرساختهای موردنیاز (Provision of Facilities)
- تضمین و جبران خسارت در برابر ریسکها (Indemnification)
- ایجاد مقررات و چارچوبهای حمایتی (Favorable Regulations)
نتیجهگیری
مککردی در فصل پایانی کتاب تاکید میکند که صنعت فضایی به دلیل هزینههای بسیار بالا، دوره طولانی بازگشت سرمایه و ریسک زیاد، به منابع مالی گسترده نیاز دارد و سرمایه خصوصی بهتنهایی معمولا پاسخگوی این نیاز نیست. با این حال، دولت تنها تامینکننده این منابع نیست و کارآفرینان ثروتمند، سرمایهگذاران بلندمدت و جوایز انگیزشی نیز میتوانند در شکلگیری این صنعت نقش مهمی ایفا کنند.
او نشان میدهد که شرکتهای «فضای نوین» مانند اسپیسایکس، بلو اوریجین، ویرجین گلکتیک و اوربیتال ساینسز، هر کدام با مدل متفاوتی از تامین مالی وارد این صنعت شدند و توانستند نوآوریهای قابلتوجهی ارائه کنند. با این حال، تقریبا همه آنها برای عبور از مراحل پرریسک توسعه، از قراردادهای دولتی گرفته تا سرمایه شخصی کارآفرینان یا سرمایهگذاران خصوصی به نوعی حمایت بیرونی نیاز داشتند.
او در عین حال یادآور میشود که صنعت فضایی نرخ شکست بسیار بالایی دارد. بسیاری از شرکتهای نوپا، حتی با وجود فناوریهای نوآورانه یا دریافت حمایت اولیه، نتوانستند به کسبوکاری پایدار تبدیل شوند و برخی نیز در شرکتهای بزرگتر ادغام شدند. به همین دلیل، موفقیت تنها به جذب سرمایه وابسته نیست، بلکه به توانایی ایجاد بازار، مدیریت ریسک و توسعه یک مدل کسبوکار پایدار نیز بستگی دارد.
در نهایت، او نتیجه میگیرد که آینده صنعت فضایی نه کاملا دولتی و نه کاملا خصوصی است، بلکه بر همکاری این دو بخش استوار خواهد بود. دولت با کاهش ریسک و ایجاد بازار اولیه و بخش خصوصی با نوآوری و کارآفرینی، در کنار یکدیگر زمینه توسعه این صنعت را فراهم میکنند. از نگاه مککردی، شکست بخشی طبیعی از مسیر نوآوری است و تنها تعداد محدودی از شرکتها میتوانند از این رقابت سخت جان سالم به در ببرند و صنعت فضایی آینده را شکل دهند.